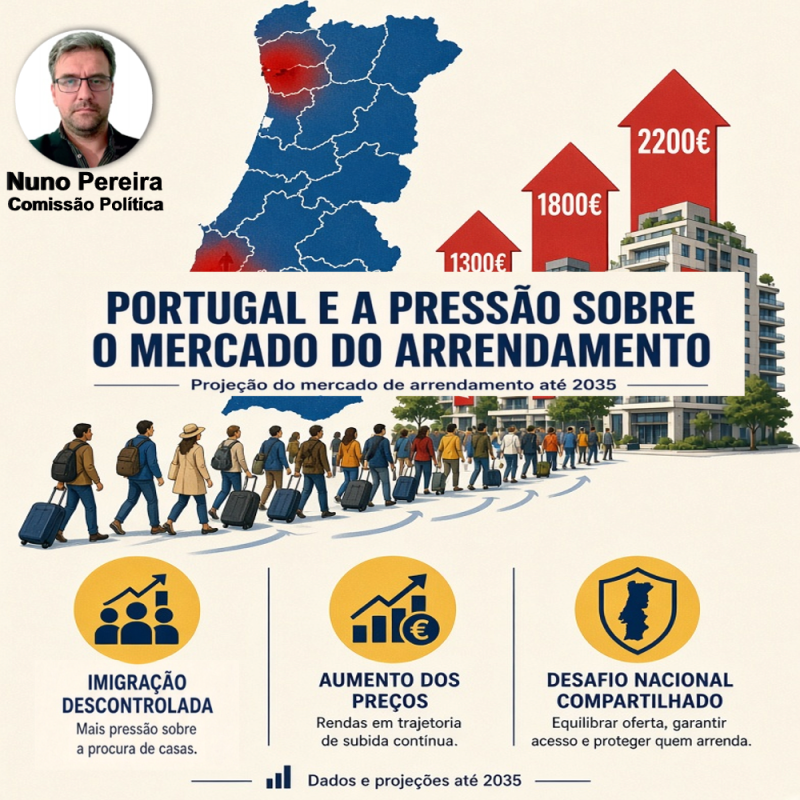
As políticas dos últimos dez anos condenam Portugal a uma explosão das rendas até 2035
A projecção das rendas até 2035: o que a continuidade das políticas dos últimos dez anos realmente implica?
Este modelo estima a evolução do preço médio das rendas em Portugal nos próximos dez anos (2026-2035), com base na relação observada entre população, construção de habitação e inflação nos últimos dez anos (2016-2025). A projecção aplicada para os próximos dez anos é baseada nas políticas governamentais dos últimos dez anos. Isto significa que se assume a continuidade do ritmo de construção habitacional, do enquadramento de políticas públicas de habitação e das dinâmicas demográficas (em particular da população nativa) que caracterizaram a última década, sem pressupor alterações estruturais significativas de política. A projecção assenta em cinco premissas que merecem análise detalhada, porque determinam o resultado final.
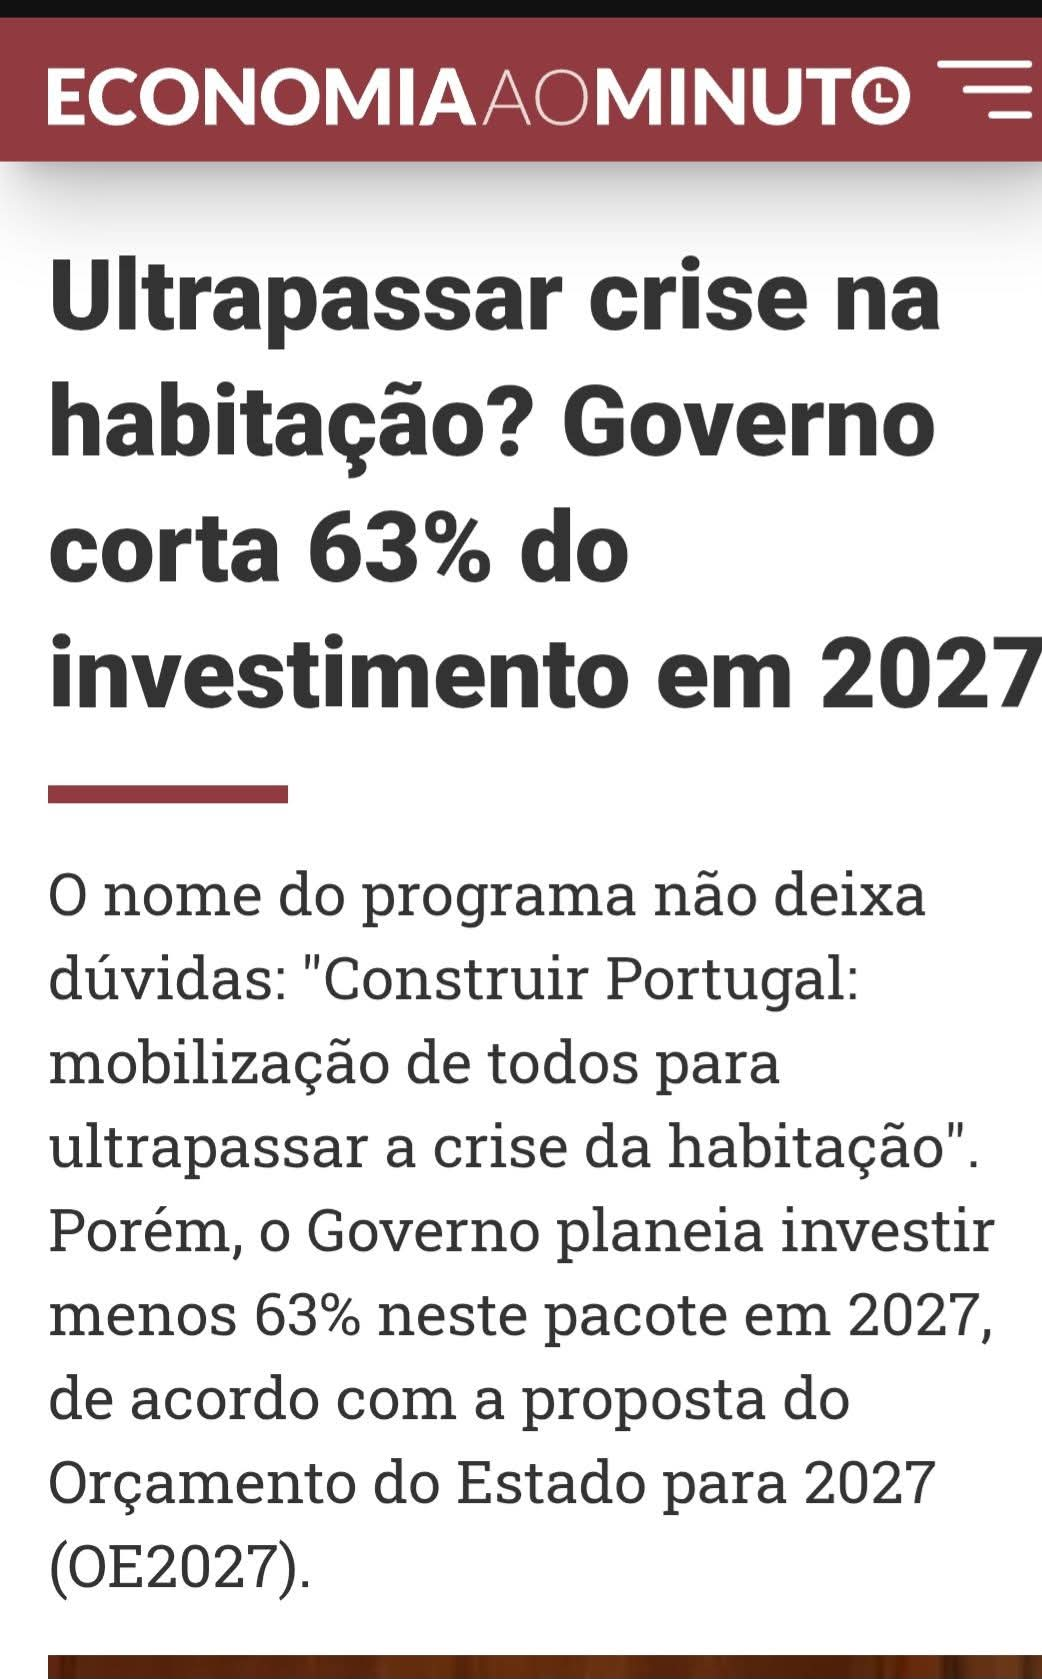
Cortes na construção acessível
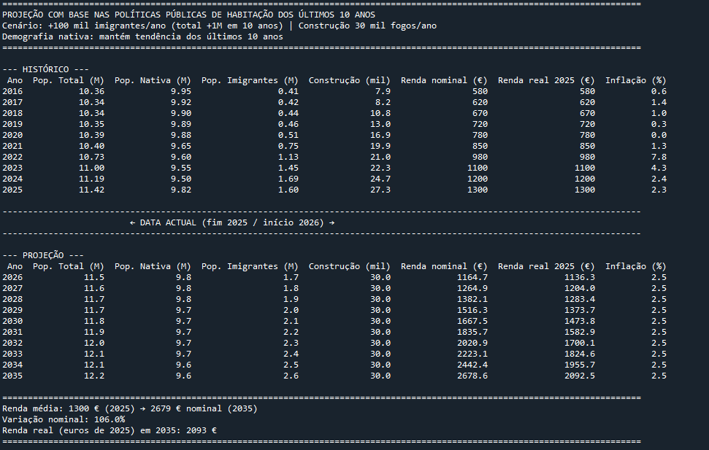
Tabela comparativa com políticas dos últimos 10 Anos
Demografia nativa
A população de nacionalidade portuguesa mantém a tendência dos últimos dez anos. Isto significa uma ligeira descida ou quase estabilidade, resultado do saldo natural negativo (mais óbitos do que nascimentos). Não se assume qualquer alteração significativa de políticas de natalidade ou de retorno de emigrantes. Na prática, a base demográfica nativa não cresce e, em alguns anos, contrai-se ligeiramente. Qualquer pressão adicional sobre o mercado habitacional terá de vir de fora desta população.
Imigração
O cenário considera 100 mil novos imigrantes por ano durante os próximos dez anos (total de mais um milhão de pessoas). Este ritmo é superior ao observado na maior parte da década anterior, mas está alinhado com os picos registados entre 2022 e 2024. Trata-se de uma premissa de continuidade dos fluxos recentes elevados, e não de uma redução ou de um controlo mais apertado. O impacto sobre a procura de habitação é direto: cada ano adiciona um volume significativo de novos residentes que, na sua maioria, entram no mercado de arrendamento.
Construção e políticas públicas de habitação
A construção de novos fogos (pública e privada) continua ao ritmo que se assume como referência das políticas governamentais dos últimos dez anos: 30 mil fogos por ano a partir de 2026. Ou seja, não se projeta uma aceleração significativa da oferta habitacional para além do que tem sido a capacidade de resposta recente do país. Esta premissa é decisiva. O défice habitacional acumulado situa-se entre 200 e 300 mil fogos. Manter o ritmo atual de construção não o reduz de forma substancial e, combinado com a entrada anual de 100 mil imigrantes, agrava o desequilíbrio entre oferta e procura.
Inflação
Assume-se uma inflação média constante de 2,5 % ao ano, em linha com o objectivo do Banco Central Europeu. Esta variável entra no modelo tanto como factor directo sobre os preços como elemento de ajuste para calcular a renda real (em euros de 2025).
Metodologia
Foi estimada uma regressão linear múltipla com os dados históricos (2016-2025), em que a renda média mensal depende da tendência temporal, do crescimento acumulado da população, da construção acumulada de habitação e da inflação. Os coeficientes obtidos são depois aplicados ao período 2026-2035 para gerar as projecções de renda nominal e de renda real. O modelo é linear e simplificado. Não captura efeitos não lineares (como a saturação do mercado em Lisboa e Porto), a concentração regional da procura, o turismo de curta duração, a partilha de habitações ou mudanças abruptas de política. Os valores históricos de renda são aproximações calibradas para o mercado nacional de um alojamento típico. ~
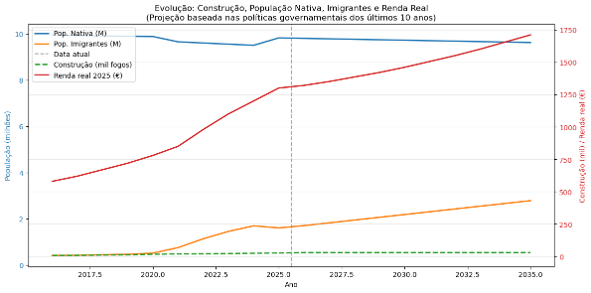
Quando estas premissas se combinam, o resultado é uma subida acentuada da renda média, tanto nominal como real. A continuidade do ritmo de construção dos últimos dez anos não fecha o défice. A entrada anual de 100 mil imigrantes adiciona procura sobre um parque que já é insuficiente. A demografia nativa, em ligeira descida, não compensa. Os gráficos que acompanham este texto tornam visível esse desfasamento.
Gráfico de projecção do valor das rendas até 2035
Os números do parque habitacional reforçam a leitura da projecção. Cerca de 1/4 da população vive em casas arrendadas e 3/4 têm habitação própria. Existem aproximadamente 6,2 milhões de imóveis em Porugal. Desses, cerca de 380 mil estão devolutos (recuperá-los é imperativo). Cerca de 350 mil estão disponíveis para aluguer ou venda, apenas cerca de 12 mil pertencem a fundos imobiliários (0,2 % do mercado) e cerca de 18 mil resultaram de vistos gold (0,3 %). O alojamento local, com cerca de 120 mil unidades, dinamizou imóveis que estavam devolutos. A acusação aos fundos e aos vistos gold como causas principais da crise é, portanto, uma falácia. Sem confiança dos proprietários, menos imóveis entram no mercado.
Para que esta trajectória de inflação dos preços não se concretize, as premissas do modelo têm de ser alteradas. São necessárias medidas que aumentem a oferta efectiva, moderem a procura excessiva e restaurem a confiança no mercado. A primeira é a deportação dos imigrantes ilegais, que se estima libertar de imediato cerca de 100 mil imóveis. A habitação acessível deve ser revista com prioridade absoluta aos cidadãos portugueses e com incentivos a quotas sociais em projectos imobiliários privados de maior dimensão.
As restantes medidas, aplicadas em conjunto, combatem directamente a subida projectada das rendas:
Prioridade aos portugueses
Prioridade no acesso à habitação de renda acessível para famílias portuguesas, sobretudo jovens casais.
Fim dos privilégios na atribuição de habitação social a estrangeiros em detrimento dos nacionais.
Sistema de pontuação para habitação de renda acessível que favoreça famílias portuguesas residentes há pelo menos cinco anos, com ênfase em jovens casais, e comissão municipal com critérios transparentes (situação económica, número de filhos, etc.).
Auditorias trimestrais às atribuições de habitação de rendas acessíveis, para garantir transparência e evitar irregularidades.
Aumento da oferta de habitação acessível
Bolsa de imóveis privados de gestão pública: particulares entregam imóveis à autarquia, que gere (incluindo manutenção), com rendas cerca de 25 % abaixo do mercado e isenção de IRS para os proprietários participantes.
Exigir que uma percentagem dos fogos em novos empreendimentos sejam para habitação de renda acessível, isentando as construtoras de impostos.
Exigir que 20 % dos fogos em novos empreendimentos sejam destinados a habitação de renda acessível, com isenção de taxas municipais para os promotores que cumpram.
Parcerias público-privadas (cooperativas).
Parcerias público-privadas para construção destinada a jovens com arrendamento acessível a rendas máximas de cerca de 500 €/mês para T2.
Reabilitação de edifícios devolutos para habitação de rendas acessíveis ou centros comunitários.
Plano de recuperação de edifícios municipais, camarários e estatais abandonados para habitação de renda acessível ou centros comunitários, com incentivos fiscais para privados que cedam imóveis, e levantamento rigoroso do património devoluto.
Regularização e regras urbanísticas
Fiscalização das remodelações urbanísticas e das alterações a edifícios.
Controlo rigoroso de remodelações urbanísticas para evitar conversões selvagens e sobrelotação; auditorias à habitação municipal; linha de denúncia anónima para falsos atestados de residência.
Garantir o direito a uma habitação digna, com regras urbanísticas mais favoráveis à reabilitação.
Regularizar juridicamente edifícios de habitação existentes que não tenham riscos de ruína nem problemas de segurança.
Impedir demolições em vários casos de construções irregulares, privilegiando a regularização legal.
Simplificar e acelerar a regularização de situações antigas sem título de controlo prévio, com emissão de títulos declarativos pelos municípios, salvo situações de perigo.
Medidas fiscais e apoio à compra
Rever a tributação sobre a habitação, considerada excessiva.
Redução de taxas municipais a famílias numerosas.
Crédito à habitação com juros zero nos cinco primeiros anos para famílias jovens portuguesas.
Crédito bonificado (ou sem juros durante cinco ou dez anos) para casais portugueses até aos 35 anos que constituam família.
Reintrodução do crédito bonificado jovem e isenção imediata de IMT e Imposto do Selo para jovens até 35 anos na compra da primeira casa.
Redução ou eliminação do IMT e isenção de imposto de selo para a primeira habitação de portugueses.
Dedução em IRS dos impostos pagos na compra da primeira habitação (para quem não tem mais património imobiliário).
Redução progressiva do IMI (propostas de 10 % ao ano com meta de abolição progressiva, financiada por cortes em despesas supérfluas) e benefícios fiscais para jovens casais e famílias com filhos.
Outras
Opor-se à privatização da água e defender o direito à água e ao saneamento básico.
Estas medidas alteram as variáveis da regressão. A recuperação dos imóveis devolutos, a regularização de situações antigas e as quotas obrigatórias elevam a construção acumulada acima do ritmo dos últimos dez anos. A prioridade a famílias portuguesas e a redução da imigração ilegal, moderam o crescimento acumulado da população que pressiona o mercado. A revisão da tributação, as isenções de IMT e Imposto do Selo, os créditos bonificados e a redução do IMI aumentam a confiança dos proprietários e a oferta de arrendamento. Sem estas alterações, a projecção de continuidade das políticas dos últimos dez anos materializa-se na inflação dos preços que o modelo descreve. Com elas, as premissas mudam e a trajectória das rendas deixa de ser a de um desastre anunciado.